Wie Mittel- und Osteuropa unterschiedlich auf China setzt
Von Prag bis Budapest: Warum die Region auf China alles andere als einheitlich reagiert.
Eine neue Analyse der Denkfabrik CHOICE (Central Europe Institute of Asian Studies) zeigt, wie unterschiedlich die Staaten Mittel- und Osteuropas ihre China-Politik gestalten.
Die Autorin Ivana Karásková und weitere Analysten haben in einem Pilotprojekt untersucht, welche externen Faktoren und innenpolitischen Dynamiken die jeweiligen strategischen Entscheidungen der Länder prägen.
Im Zentrum steht die Frage, warum Nachbarstaaten mit ähnlicher geografischer Lage und wirtschaftlicher Größe so verschiedene Wege im Umgang mit Peking einschlagen.
Unterschiedliche Ausgangslage in der Region
Die untersuchten Länder, darunter Tschechien, die Slowakei, Polen und Ungarn, verfügen über sehr unterschiedliche wirtschaftliche Verflechtungen mit China.
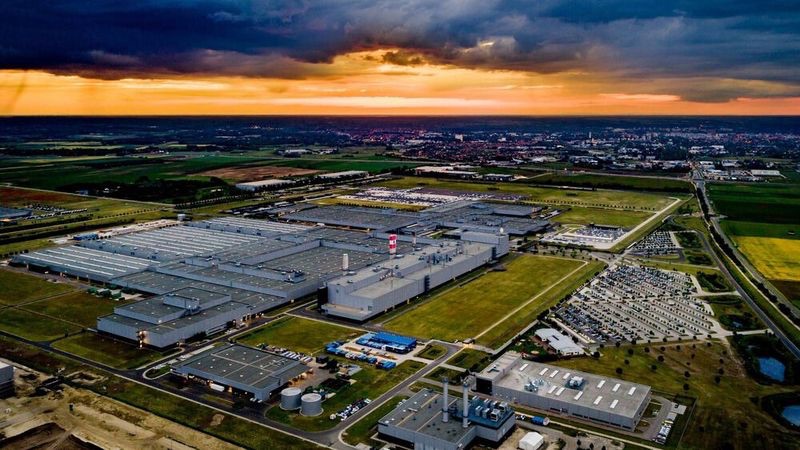
Während Ungarn in den vergangenen Jahren gezielt chinesische Investitionen angezogen hat, etwa im Batteriesektor mit dem Werk des Herstellers CATL in Debrecen, verfolgen andere Staaten der Region einen zurückhaltenderen Kurs.
Die CHOICE-Analyse führt dies auf eine Kombination aus historischen Erfahrungen, innenpolitischen Mehrheiten und der jeweiligen Abhängigkeit von Exportmärkten zurück.
Externer Druck und innenpolitische Antworten
Die Studie unterscheidet zwischen externem Druck, etwa von Seiten der EU-Institutionen oder der USA, und der innenpolitischen Verarbeitung dieses Drucks in den jeweiligen Hauptstädten. Laut den Autoren reagieren Regierungen mit unterschiedlichen Koalitionen und wirtschaftlichen Prioritäten sehr verschieden auf dieselben außenpolitischen Signale. Diese Diversität mache es schwierig, von einer einheitlichen Haltung Mittel- und Osteuropas gegenüber China zu sprechen, wie es in manchen Debatten vereinfachend dargestellt werde.
Strategische Entscheidungen im Vergleich
Ein zentrales Ergebnis der Analyse ist, dass strategische Entscheidungen selten aus einer einzigen Motivation heraus getroffen werden. Wirtschaftliche Kalkulationen, etwa Hoffnungen auf chinesische Investitionen in Infrastruktur oder Industrie im Rahmen der Belt and Road Initiative, treffen auf sicherheitspolitische Überlegungen und die Bindung an europäische und transatlantische Bündnisstrukturen.
Die Autoren betonen, dass sich diese Gemengelage von Land zu Land unterschiedlich auflöst, abhängig von historisch gewachsenen Beziehungen und aktuellen Regierungskonstellationen.
Für Österreich ergeben sich aus den unterschiedlichen China-Strategien der Nachbarländer konkrete wirtschaftliche Berührungspunkte. Österreichische Unternehmen wie die voestalpine, die Andritz AG oder das große GWP Cargo-Terminal in der Steiermark sind in Lieferketten eingebunden, die sowohl mitteleuropäische Produktionsstandorte als auch chinesische Zulieferer und Abnehmer umfassen.
Die Ansiedlung chinesischer Investoren in Ungarn oder der Slowakei, etwa im Bereich der Batterieproduktion für die Elektromobilität, wirkt sich unmittelbar auf die Wettbewerbssituation heimischer Zulieferbetriebe in der Auto- und Zulieferindustrie aus, die stark mit diesen Märkten verflochten ist.
Die Wirtschaftskammer Österreich beziffert das bilaterale Handelsvolumen zwischen Österreich und China für 2025 auf rund 23 Milliarden Euro, ein Wert, der auch von den regionalen Rahmenbedingungen in den Nachbarstaaten mitbestimmt wird.
Quelle: chinaobservers | Originalartikel